जमशेदपुर: झारखंड में सामने आए कथित बड़े GST इनपुट टैक्स क्रेडिट (ITC) घोटाले की जांच में प्रवर्तन निदेशालय (ED) ने कई महत्वपूर्ण जानकारियां सामने रखी हैं। जांच एजेंसी के अनुसार, इस मामले में कथित तौर पर बिना वास्तविक माल या सेवाओं की आपूर्ति किए फर्जी GST इनवॉइस तैयार किए गए। इन इनवॉइस के आधार पर 5,000 करोड़ रुपये से अधिक के बिल बनाए जाने और उनके जरिए 734 करोड़ रुपये से ज्यादा का फर्जी इनपुट टैक्स क्रेडिट (ITC) जनरेट कर विभिन्न कारोबारी इकाइयों तक पहुंचाने का आरोप है।
जांच एजेंसी का दावा है कि इस पूरे नेटवर्क में 135 शेल कंपनियों का इस्तेमाल किया गया। इन कंपनियों के माध्यम से कागजों पर कारोबार दिखाकर GST से जुड़े दस्तावेज तैयार किए जाते थे। इसके बाद कथित तौर पर कमीशन लेकर फर्जी ITC दूसरी कंपनियों तक पहुंचाया जाता था, ताकि वे अपनी GST देनदारी कम कर सकें।
इस मामले की जांच की शुरुआत डायरेक्टरेट जनरल ऑफ GST इंटेलिजेंस (DGGI), जमशेदपुर की शिकायतों के आधार पर हुई थी। बाद में प्रवर्तन निदेशालय ने कथित वित्तीय अनियमितताओं और अपराध से अर्जित आय की जांच के लिए मामले को मनी लॉन्ड्रिंग के नजरिये से अपने दायरे में लिया। जांच के दौरान गिरफ्तारियों के साथ-साथ करोड़ों रुपये की संपत्तियों को अस्थायी रूप से कुर्क करने की कार्रवाई भी की गई।
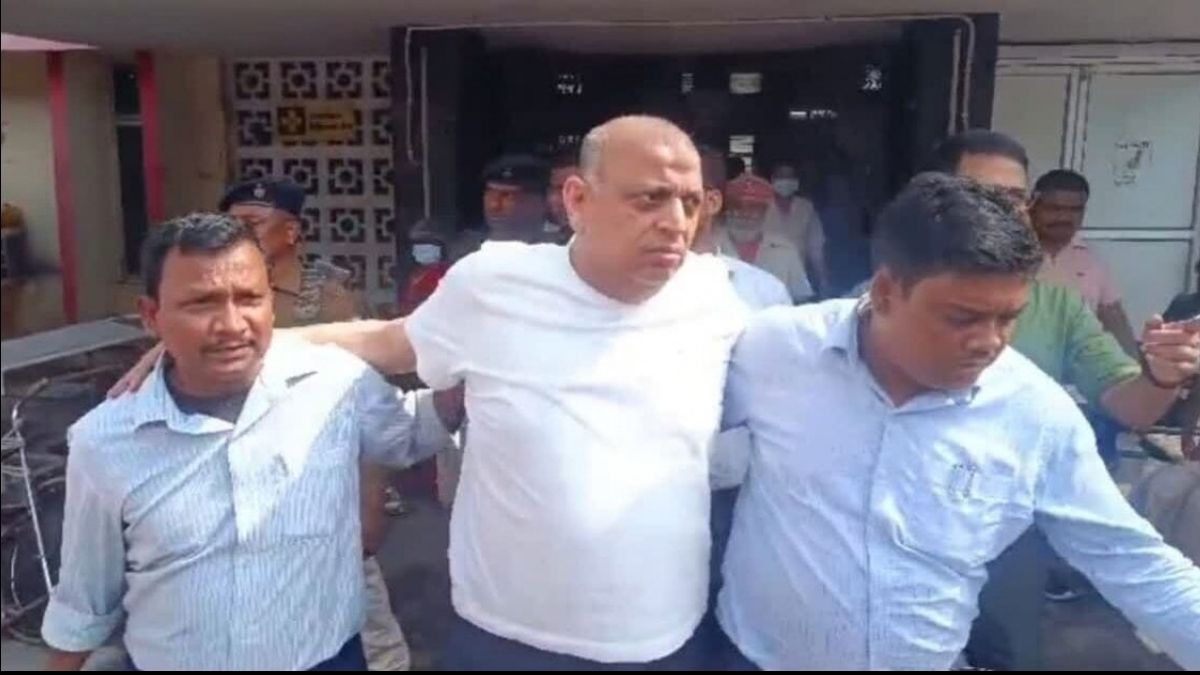
135 शेल कंपनियों के जरिए कथित तौर पर तैयार किए गए फर्जी बिल
ED की जांच में सामने आए तथ्यों के अनुसार, कथित GST घोटाले में 135 ऐसी कंपनियों का नेटवर्क तैयार किया गया था, जिनका इस्तेमाल वास्तविक कारोबारी गतिविधियों के बजाय कागजी लेनदेन दिखाने के लिए किया जाता था। ऐसी कंपनियों को आमतौर पर शेल कंपनी कहा जाता है। इनका उपयोग कथित तौर पर फर्जी इनवॉइस जारी करने और टैक्स से जुड़े दस्तावेजों में लेनदेन दर्शाने के लिए किया गया।
जांच एजेंसी का आरोप है कि इन कंपनियों के नाम पर बड़े पैमाने पर GST बिल जारी किए गए, जबकि उनके पीछे वास्तविक वस्तुओं या सेवाओं की आपूर्ति नहीं हुई थी। सामान्य कारोबारी व्यवस्था में किसी कंपनी को माल या सेवा की वास्तविक खरीद के आधार पर निर्धारित शर्तों के तहत इनपुट टैक्स क्रेडिट का लाभ मिल सकता है। लेकिन यदि बिना वास्तविक आपूर्ति के केवल कागजी बिल तैयार किए जाएं, तो ऐसी प्रक्रिया कर नियमों का उल्लंघन कर सकती है।
इस मामले में भी कथित तौर पर इसी तरीके का इस्तेमाल किया गया। जांच एजेंसी के अनुसार, 135 कंपनियों के माध्यम से 5,000 करोड़ रुपये से अधिक के फर्जी बिल तैयार किए गए। इन बिलों के आधार पर 734 करोड़ रुपये से अधिक का ITC जनरेट किए जाने और आगे ट्रांसफर किए जाने का आरोप है।
हालांकि, बिलों की कुल राशि और कथित फर्जी ITC की राशि अलग-अलग हैं। 5,000 करोड़ रुपये से अधिक की राशि कथित बिलिंग से संबंधित है, जबकि 734 करोड़ रुपये से अधिक का आंकड़ा कथित ITC से जुड़ा है। दोनों आंकड़ों को एक ही राशि के रूप में नहीं देखा जाना चाहिए।
क्या होता है GST इनपुट टैक्स क्रेडिट?
GST व्यवस्था में इनपुट टैक्स क्रेडिट यानी ITC का इस्तेमाल कारोबारी इकाइयां अपनी खरीद पर चुकाए गए पात्र GST को बिक्री पर देय GST के विरुद्ध समायोजित करने के लिए करती हैं। निर्धारित कानूनी शर्तों को पूरा करने पर किसी कारोबारी को यह सुविधा मिलती है, जिससे एक ही मूल्यवर्धन पर बार-बार कर का बोझ कम किया जा सके।
लेकिन जब वास्तविक माल या सेवा की आपूर्ति के बिना केवल कागजी इनवॉइस बनाए जाते हैं और उन्हीं के आधार पर ITC का दावा किया जाता है, तो सरकारी राजस्व को नुकसान पहुंचने का जोखिम पैदा होता है। ऐसे मामलों में जांच एजेंसियां बिल जारी करने वाली कंपनियों, बिल प्राप्त करने वाली इकाइयों, बैंक खातों, वित्तीय लेनदेन और कारोबार से संबंधित दस्तावेजों की जांच करती हैं।
जमशेदपुर से जुड़े इस मामले में ED का आरोप है कि कथित नेटवर्क के जरिए इसी तरह फर्जी ITC तैयार कर उसे अलग-अलग कंपनियों तक पहुंचाया गया। जांच का एक महत्वपूर्ण पहलू यह भी है कि किन कंपनियों ने इस ITC का इस्तेमाल किया और क्या उन्हें इसकी कथित अवैध प्रकृति की जानकारी थी। इन सवालों का अंतिम निष्कर्ष संबंधित दस्तावेजों, साक्ष्यों और न्यायिक प्रक्रिया पर निर्भर करेगा।
कमीशन लेकर दूसरी कंपनियों तक पहुंचाया जाता था ITC
ED के अनुसार, कथित घोटाले में फर्जी ITC तैयार करना ही एकमात्र उद्देश्य नहीं था, बल्कि उसे आगे दूसरी कारोबारी इकाइयों तक पहुंचाने की व्यवस्था भी बनाई गई थी। जांच एजेंसी का आरोप है कि इस नेटवर्क के माध्यम से ITC को कमीशन के बदले उपलब्ध कराया जाता था।
इस कथित व्यवस्था में फर्जी बिल जारी करने वाली कंपनियां और ITC का लाभ लेने वाली कंपनियां अलग-अलग भूमिकाओं में काम करती थीं। कागजी लेनदेन के जरिए खरीद-बिक्री का रिकॉर्ड तैयार किया जाता था। इसके बाद संबंधित कारोबारी इकाइयां कथित तौर पर इन दस्तावेजों के आधार पर अपने GST रिटर्न में ITC का दावा करती थीं।
यदि जांच में यह साबित होता है कि किसी कंपनी ने बिना वास्तविक आपूर्ति के जारी किए गए फर्जी इनवॉइस के आधार पर अनुचित ITC का लाभ लिया, तो संबंधित कानूनों के तहत कार्रवाई हो सकती है। ऐसे मामलों में यह पता लगाना भी जरूरी होता है कि फर्जी बिल तैयार करने, उन्हें जारी करने, ITC ट्रांसफर करने और उसका लाभ उठाने में किन लोगों की क्या भूमिका थी।
सितंबर 2025 में अपनी कार्रवाई के संबंध में ED ने इस नेटवर्क से लगभग 67 करोड़ रुपये की कथित कमीशन आय सामने आने की जानकारी दी थी। एजेंसी ने इस राशि को कथित अपराध से अर्जित आय के रूप में जांच में शामिल किया। अब जांच का एक महत्वपूर्ण पहलू इस धन के स्रोत, उसके इस्तेमाल और उससे जुड़ी संपत्तियों का पता लगाना भी है।
चार आरोपियों को मई 2025 में किया गया गिरफ्तार
इस मामले में प्रवर्तन निदेशालय ने चार लोगों को गिरफ्तार किया था। उपलब्ध जानकारी के अनुसार, शिव कुमार देवड़ा, मोहित देवड़ा, अमित कुमार गुप्ता और अमित अग्रवाल उर्फ विक्की भालोटिया को 8 मई 2025 को धन शोधन निवारण अधिनियम (PMLA) के तहत गिरफ्तार किया गया था।
इन गिरफ्तारियों के बाद जांच एजेंसी ने कथित वित्तीय लेनदेन, कंपनियों के नेटवर्क और अपराध से अर्जित आय से संबंधित साक्ष्यों की पड़ताल की। मनी लॉन्ड्रिंग से जुड़े मामलों में ED यह जांच करती है कि कथित आपराधिक गतिविधियों से धन कैसे अर्जित किया गया, उसे किन माध्यमों से स्थानांतरित किया गया और क्या उस धन से संपत्तियां खरीदी गईं या अन्य निवेश किए गए।
इस मामले में गिरफ्तार किए गए लोगों पर कथित GST फर्जीवाड़े से जुड़े नेटवर्क में भूमिका निभाने के आरोप हैं। हालांकि, गिरफ्तारी या जांच एजेंसी की ओर से लगाए गए आरोप अपने आप में दोषसिद्धि नहीं होते। आरोपों की पुष्टि न्यायालय में प्रस्तुत साक्ष्यों और कानूनी प्रक्रिया के आधार पर ही होती है।
जुलाई 2025 में विशेष PMLA अदालत में दाखिल की गई अभियोजन शिकायत
ED ने 5 जुलाई 2025 को रांची की विशेष PMLA अदालत के समक्ष चारों आरोपियों के खिलाफ अभियोजन शिकायत दाखिल करने की जानकारी दी थी। यह कार्रवाई जांच एजेंसी की ओर से मामले में आरोपों और उपलब्ध साक्ष्यों को न्यायिक प्रक्रिया के सामने रखने की दिशा में महत्वपूर्ण कदम थी।
अभियोजन शिकायत में जांच एजेंसी अपने निष्कर्षों और आरोपों का विवरण प्रस्तुत करती है। इसके बाद न्यायालय संबंधित कानूनी प्रावधानों के अनुसार मामले पर विचार करता है। इस प्रक्रिया में आरोपियों को अपना पक्ष रखने और कानूनी बचाव का अवसर मिलता है।
ED के अनुसार, अभियोजन शिकायत दाखिल किए जाने के समय आरोपी न्यायिक हिरासत में थे। मामले में जांच एजेंसी की कार्रवाई और न्यायिक प्रक्रिया को अलग-अलग समझना जरूरी है। जांच एजेंसी का काम आरोपों की जांच करना और उपलब्ध साक्ष्य प्रस्तुत करना है, जबकि आरोपों की वैधानिक पुष्टि न्यायालय के अधिकार क्षेत्र में आती है।
20.70 करोड़ रुपये से अधिक की संपत्तियां अस्थायी रूप से कुर्क
कथित GST घोटाले की जांच के दौरान ED ने आरोपियों और उनसे जुड़े लोगों की संपत्तियों पर भी कार्रवाई की। एजेंसी की ओर से दी गई जानकारी के अनुसार, जुलाई 2025 में शिव कुमार देवड़ा से संबंधित करीब 5.29 करोड़ रुपये की संपत्तियों को अस्थायी रूप से अटैच किया गया था।
इसके बाद 29 सितंबर 2025 को अमित कुमार गुप्ता और उनसे जुड़े लोगों की कोलकाता तथा हावड़ा स्थित 10 अचल संपत्तियों को भी कुर्क करने की कार्रवाई की गई। इन संपत्तियों का कुल मूल्य लगभग 15.41 करोड़ रुपये बताया गया।
ED के अनुसार, दूसरी कार्रवाई के बाद इस मामले में कुल अस्थायी कुर्की की राशि करीब 20.70 करोड़ रुपये तक पहुंच गई। यह कार्रवाई कथित अपराध से अर्जित आय से जुड़ी संपत्तियों की पहचान और उन्हें कानूनी प्रक्रिया के तहत सुरक्षित करने के उद्देश्य से की गई।
यहां यह स्पष्ट करना जरूरी है कि अस्थायी कुर्की और संपत्ति की अंतिम जब्ती अलग-अलग कानूनी चरण हैं। अस्थायी कुर्की के बाद संबंधित कानूनी प्रक्रिया के तहत संपत्ति से जुड़े दावों और साक्ष्यों पर विचार किया जाता है। इसलिए कुर्क की गई संपत्तियों को बिना आगे की कानूनी स्थिति स्पष्ट हुए अंतिम रूप से जब्त संपत्ति कहना उचित नहीं होगा।
झारखंड से पश्चिम बंगाल और दिल्ली तक फैला कथित नेटवर्क
जांच एजेंसी के अनुसार, इस मामले में सामने आया कथित फर्जी GST नेटवर्क केवल झारखंड तक सीमित नहीं था। ED ने झारखंड, पश्चिम बंगाल और दिल्ली में फैली 135 शेल कंपनियों का उल्लेख किया है।
अलग-अलग राज्यों में कंपनियों का नेटवर्क होने से जांच का दायरा भी विस्तृत हो जाता है। ऐसी स्थिति में संबंधित कंपनियों के पंजीकरण विवरण, GST रिटर्न, बैंक खातों, इनवॉइस, वित्तीय लेनदेन और उनके संचालकों से जुड़े रिकॉर्ड की जांच महत्वपूर्ण हो जाती है।
जांच एजेंसी को यह भी पता लगाना होता है कि कंपनियों के बीच दिखाए गए लेनदेन वास्तविक थे या केवल दस्तावेजों में दर्ज किए गए थे। इसके साथ ही यह पता लगाना जरूरी होता है कि कथित फर्जी ITC का लाभ किन कारोबारी इकाइयों ने उठाया और कमीशन के रूप में प्राप्त धन आखिरकार कहां पहुंचा।
इस तरह के मामलों में कई कंपनियों और अलग-अलग राज्यों के बीच लेनदेन होने पर जांच में समय लग सकता है। संबंधित दस्तावेजों का मिलान करने और वित्तीय लेनदेन की कड़ियां जोड़ने के बाद ही पूरे नेटवर्क की भूमिका को स्पष्ट रूप से समझा जा सकता है।
GST व्यवस्था में फर्जी ITC पर कार्रवाई क्यों महत्वपूर्ण?
GST व्यवस्था में इनपुट टैक्स क्रेडिट की सुविधा कारोबारियों को करों के दोहरे बोझ से बचाने और कर प्रणाली को अधिक व्यवस्थित बनाने के लिए दी गई है। लेकिन इस सुविधा का दुरुपयोग होने पर सरकारी राजस्व को नुकसान पहुंच सकता है और नियमों का पालन करने वाले कारोबारियों के लिए भी असमान प्रतिस्पर्धा की स्थिति पैदा हो सकती है।
फर्जी इनवॉइस के जरिए ITC का दावा किए जाने के मामलों में जांच एजेंसियां यह पता लगाने की कोशिश करती हैं कि लेनदेन की वास्तविकता क्या थी। यदि कंपनियों के दस्तावेजों में खरीद और बिक्री दिखाई गई हो, लेकिन माल की आवाजाही या सेवा की आपूर्ति का प्रमाण न मिले, तो यह जांच का महत्वपूर्ण आधार बन सकता है।
हालांकि, केवल किसी कंपनी के कागजी रिकॉर्ड में अनियमितता सामने आने से हर संबंधित व्यक्ति की भूमिका अपने आप साबित नहीं हो जाती। प्रत्येक कंपनी, उसके संचालक और लेनदेन से जुड़े लोगों की जिम्मेदारी उपलब्ध साक्ष्यों तथा लागू कानून के आधार पर तय की जाती है।
जमशेदपुर से जुड़े इस मामले में 5,000 करोड़ रुपये से अधिक के कथित फर्जी बिल, 734 करोड़ रुपये से अधिक के ITC और करीब 67 करोड़ रुपये की कथित कमीशन आय के आंकड़े जांच के व्यापक दायरे को दर्शाते हैं। इन आंकड़ों का अंतिम कानूनी अर्थ जांच के निष्कर्षों और न्यायिक प्रक्रिया के आधार पर स्पष्ट होगा।
आगे की जांच पर टिकी नजरें
734 करोड़ रुपये से अधिक के कथित फर्जी ITC से जुड़े इस मामले में ED की कार्रवाई ने झारखंड के साथ-साथ पश्चिम बंगाल और दिल्ली में फैले कारोबारी नेटवर्क को जांच के दायरे में ला दिया है। चार आरोपियों की गिरफ्तारी, विशेष PMLA अदालत में अभियोजन शिकायत और 20.70 करोड़ रुपये से अधिक की संपत्तियों की अस्थायी कुर्की इस मामले में अब तक सामने आए प्रमुख घटनाक्रम हैं।
आगे की जांच में कथित फर्जी इनवॉइस जारी करने वाली कंपनियों, ITC का लाभ लेने वाली कारोबारी इकाइयों, कमीशन के लेनदेन और संपत्तियों से जुड़े वित्तीय रिकॉर्ड की भूमिका महत्वपूर्ण होगी। इन पहलुओं से यह स्पष्ट करने में मदद मिल सकती है कि कथित नेटवर्क किस प्रकार काम करता था और इसमें अलग-अलग लोगों तथा कंपनियों की क्या भूमिका थी।
फिलहाल मामले में जांच एजेंसी के आरोपों और निष्कर्षों को अंतिम न्यायिक निर्णय से अलग रखना जरूरी है। आरोपियों की दोषसिद्धि या निर्दोषता का निर्धारण न्यायालय में प्रस्तुत साक्ष्यों और लागू कानूनी प्रक्रिया के आधार पर ही होगा