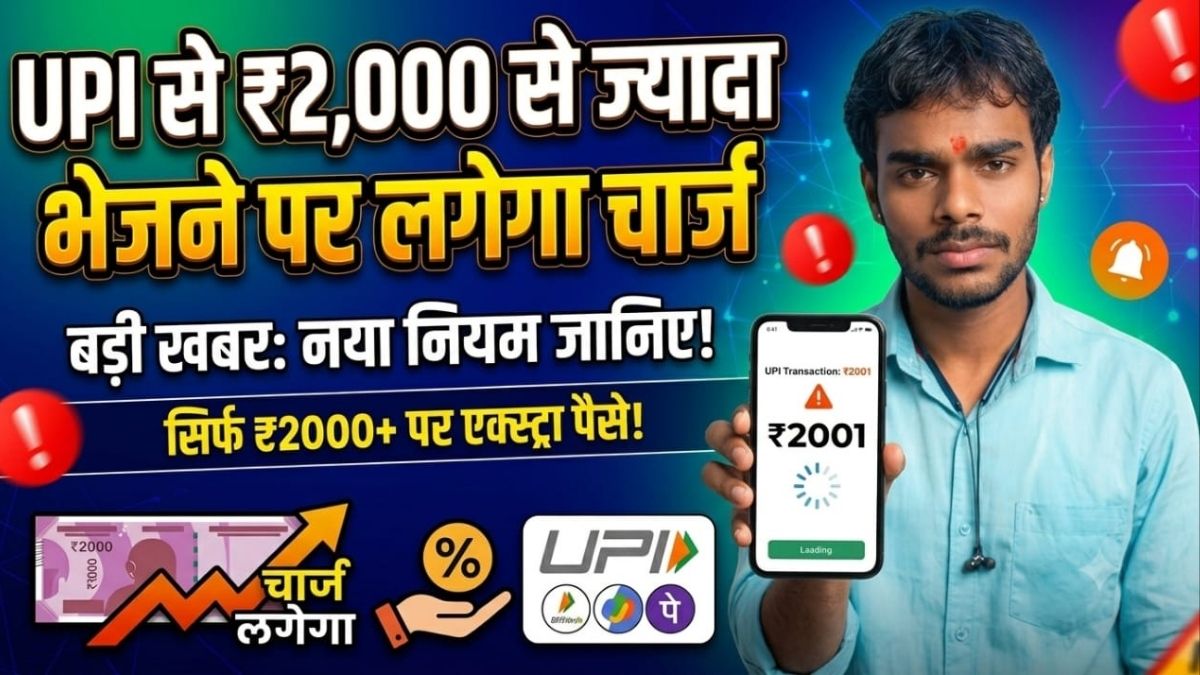
नई दिल्ली: डिजिटल पेमेंट आज हमारी रोजमर्रा की जिंदगी का अहम हिस्सा बन चुका है। चाय की दुकान से लेकर बड़े शॉपिंग मॉल तक, लोग कैश की जगह UPI से भुगतान करना पसंद करते हैं। NPCI के UPI सिस्टम ने पैसे भेजना और लेना काफी आसान बना दिया है। लेकिन समय-समय पर सोशल मीडिया पर UPI को लेकर कई तरह की खबरें और दावे सामने आते रहते हैं।
इन्हीं में एक सवाल इन दिनों लोगों के बीच चर्चा में रहता है कि क्या UPI से किसी दूसरे व्यक्ति को ₹2,000 से ज्यादा भेजने पर अतिरिक्त चार्ज देना पड़ता है? क्या ₹2,000 या उससे अधिक के ट्रांजैक्शन पर कोई फीस लगती है? क्या Google Pay, PhonePe, Paytm या दूसरे UPI ऐप से पैसे भेजने पर बैंक पैसा काटता है?
आइए इन सभी सवालों को आसान भाषा में समझते हैं।
क्या ₹2,000 से ज्यादा UPI भेजने पर चार्ज लगता है?
सबसे पहले सबसे जरूरी सवाल का जवाब समझिए। सामान्य व्यक्ति से व्यक्ति यानी P2P UPI ट्रांजैक्शन में केवल इसलिए कोई अलग चार्ज नहीं लग जाता कि आपने ₹2,000 से ज्यादा पैसे भेजे हैं।
उदाहरण के तौर पर अगर आप अपने दोस्त या परिवार के किसी सदस्य को UPI के जरिए ₹2,500, ₹5,000 या ₹10,000 भेजते हैं, तो सिर्फ रकम ₹2,000 से ज्यादा होने के कारण आपसे अलग से UPI चार्ज नहीं लिया जाता।
हालांकि, बैंक और UPI ऐप की अपनी कुछ शर्तें हो सकती हैं। इसलिए किसी खास सेवा के लिए लागू नियम अलग हो सकते हैं।
₹2,000 वाली बात कहां से आई?
₹2,000 की सीमा को लेकर कई लोगों में भ्रम इसलिए भी होता है क्योंकि UPI से जुड़े कुछ नियम PPI यानी Prepaid Payment Instruments और कुछ खास तरह के मर्चेंट पेमेंट से संबंधित रहे हैं।
कई बार सोशल मीडिया पर किसी पुराने नियम या किसी विशेष प्रकार के भुगतान से जुड़े शुल्क को सामान्य UPI ट्रांजैक्शन से जोड़कर बताया जाता है। इससे लोगों को लगता है कि हर बार ₹2,000 से ज्यादा भेजने पर पैसा कटेगा।
असल में UPI से बैंक खाते से बैंक खाते में सामान्य पैसे भेजना और किसी खास भुगतान व्यवस्था के शुल्क अलग-अलग चीजें हैं।
क्या दोस्त को ₹5,000 भेजने पर पैसे कटेंगे?
मान लीजिए आपको अपने दोस्त को ₹5,000 भेजने हैं। आप अपने बैंक खाते से UPI ऐप के जरिए उसके बैंक खाते में ₹5,000 भेजते हैं।
सामान्य P2P UPI ट्रांजैक्शन में केवल ₹5,000 की रकम अधिक होने की वजह से अतिरिक्त शुल्क नहीं लगाया जाता।
यानी यह सोचना सही नहीं है कि ₹2,000 तक UPI फ्री है और ₹2,000 के बाद हर ट्रांजैक्शन पर चार्ज लगेगा।
क्या UPI से दुकान पर पेमेंट करने पर भी चार्ज लगता है?
यहां एक महत्वपूर्ण अंतर समझना जरूरी है।
जब ग्राहक किसी दुकान या कारोबारी को UPI से भुगतान करता है, तो इसे आम तौर पर P2M यानी Person-to-Merchant भुगतान कहा जाता है।
ग्राहक के लिए सामान्य UPI भुगतान पर आम तौर पर कोई अलग शुल्क नहीं लगाया जाता। लेकिन मर्चेंट और पेमेंट सिस्टम के बीच अलग-अलग परिस्थितियों में शुल्क की व्यवस्था हो सकती है।
इसका मतलब यह है कि अगर आपने किसी दुकान पर ₹2,500 का UPI भुगतान किया है, तो सिर्फ ₹2,000 की सीमा पार करने के कारण आपके खाते से अतिरिक्त रकम कटना जरूरी नहीं है।
UPI में P2P और P2M क्या होता है?
UPI के नियम समझने के लिए इन दो शब्दों को समझना आसान रहेगा।
1. P2P पेमेंट
P2P का मतलब है Person to Person।
इसमें एक व्यक्ति दूसरे व्यक्ति को पैसे भेजता है।
उदाहरण:
- दोस्त को ₹3,000 भेजना
- भाई या बहन को ₹5,000 भेजना
- परिवार के सदस्य को पैसे भेजना
- किसी व्यक्ति को उसके UPI ID पर भुगतान करना
2. P2M पेमेंट
P2M का मतलब है Person to Merchant।
इसमें ग्राहक किसी दुकान या कारोबारी को पैसे देता है।
उदाहरण:
- किराने की दुकान पर भुगतान
- रेस्टोरेंट का बिल
- ऑनलाइन खरीदारी
- मेडिकल स्टोर पर भुगतान
इन दोनों तरह के भुगतान को एक जैसा समझना सही नहीं है।
क्या UPI इस्तेमाल करने पर बैंक पैसा काट सकता है?
सामान्य UPI भुगतान के लिए ग्राहक से शुल्क न लिया जाना और बैंक की अन्य सेवाओं के शुल्क अलग विषय हैं।
कुछ बैंक या सेवा प्रदाता विशेष परिस्थितियों में अपनी सेवाओं के लिए शुल्क निर्धारित कर सकते हैं। इसलिए अगर आपके बैंक खाते से कोई रकम काटी गई है, तो आपको अपने बैंक के स्टेटमेंट या संबंधित ट्रांजैक्शन की जानकारी जरूर देखनी चाहिए।
अगर कोई शुल्क दिखाई देता है, तो यह जरूरी नहीं कि वह UPI ट्रांजैक्शन फीस ही हो।
UPI से पैसे भेजने की लिमिट कितनी है?
एक और सवाल लोगों के मन में रहता है कि अगर ₹2,000 से ज्यादा भेज सकते हैं तो अधिकतम कितने रुपये भेजे जा सकते हैं?
UPI में ट्रांजैक्शन लिमिट एक ही संख्या सभी परिस्थितियों में लागू नहीं होती। यह भुगतान के प्रकार, बैंक, ऐप और लागू नियमों पर निर्भर कर सकती है।
कुछ विशेष श्रेणियों के भुगतान के लिए सामान्य भुगतान से अलग सीमा भी हो सकती है।
इसलिए अगर आपको बड़ी रकम भेजनी है, तो अपने बैंक और UPI ऐप में उपलब्ध लिमिट जरूर जांच लें।
क्या UPI में रोजाना पैसे भेजने की सीमा होती है?
हां, कई मामलों में UPI ट्रांजैक्शन पर दैनिक या प्रति-ट्रांजैक्शन लिमिट लागू होती है।
यह लिमिट बैंक और भुगतान के प्रकार के हिसाब से अलग हो सकती है। उदाहरण के लिए, आपका बैंक किसी एक ट्रांजैक्शन में एक निश्चित रकम तक भुगतान की अनुमति दे सकता है।
इसलिए अगर ₹1 लाख या उससे ज्यादा की रकम भेजनी है और भुगतान नहीं हो रहा है, तो इसका कारण जरूरी नहीं कि चार्ज हो। यह बैंक की ट्रांजैक्शन लिमिट भी हो सकती है।
क्या UPI से पैसे भेजने पर GST लगता है?
सामान्य व्यक्ति-से-व्यक्ति UPI भुगतान पर इस तरह का कोई सामान्य नियम नहीं है कि ₹2,000 से ज्यादा रकम भेजने पर ग्राहक को GST देना पड़ेगा।
UPI ट्रांजैक्शन, बैंकिंग सेवा और किसी कारोबारी सेवा पर लागू शुल्क को अलग-अलग समझना जरूरी है।
सोशल मीडिया पर किसी एक शुल्क या नियम की जानकारी देखकर उसे हर UPI भुगतान पर लागू मान लेना सही नहीं है।
क्या Google Pay और PhonePe पर भी यही नियम है?
Google Pay, PhonePe और Paytm जैसे ऐप UPI के जरिए भुगतान की सुविधा देते हैं।
अगर आप इन ऐप के जरिए अपने बैंक खाते से किसी दूसरे व्यक्ति के बैंक खाते में सामान्य UPI भुगतान करते हैं, तो केवल ₹2,000 से अधिक रकम होने के कारण अलग से चार्ज लगने की बात सामान्य नियम के तौर पर सही नहीं है।
हालांकि, किसी खास सेवा या लेनदेन के लिए ऐप की शर्तें अलग हो सकती हैं।
अगर पैसे भेजते समय चार्ज दिखे तो क्या करें?
अगर UPI भुगतान करते समय आपको कोई अतिरिक्त शुल्क दिखाई देता है, तो जल्दबाजी में भुगतान पूरा न करें।
सबसे पहले देखें कि शुल्क किस चीज के लिए है।
आप ये कदम उठा सकते हैं:
- भुगतान स्क्रीन पर दिखाई जा रही जानकारी पढ़ें।
- चार्ज का कारण देखें।
- बैंक स्टेटमेंट में डेबिट हुई रकम जांचें।
- UPI ऐप की मदद या शिकायत सुविधा का इस्तेमाल करें।
- जरूरत पड़ने पर अपने बैंक से संपर्क करें।
UPI ट्रांजैक्शन फेल होने पर क्या पैसे वापस आते हैं?
कई बार UPI से भुगतान करते समय पैसे खाते से कट जाते हैं लेकिन सामने वाले को रकम नहीं मिलती। ऐसी स्थिति में घबराने की जरूरत नहीं है।
अगर ट्रांजैक्शन असफल हुआ है, तो बैंकिंग सिस्टम के जरिए रकम वापस आने की प्रक्रिया होती है। हालांकि, रिफंड में लगने वाला समय स्थिति और बैंकिंग सिस्टम पर निर्भर कर सकता है।
अगर काफी समय बीतने के बाद भी पैसा वापस नहीं आता, तो UPI ऐप या बैंक में शिकायत दर्ज करनी चाहिए।
गलत व्यक्ति को UPI से पैसे भेज दिए तो क्या करें?
UPI भुगतान करते समय सबसे ज्यादा सावधानी प्राप्तकर्ता की जानकारी को लेकर रखनी चाहिए।
पैसे भेजने से पहले:
- नाम जांचें
- UPI ID जांचें
- रकम जांचें
- जरूरत हो तो QR कोड का विवरण जांचें
अगर गलती से किसी गलत व्यक्ति को पैसे भेज दिए हैं, तो तुरंत अपने बैंक और UPI ऐप में शिकायत दर्ज करें। भुगतान सफल होने के बाद पैसा अपने आप वापस मिलना जरूरी नहीं होता।
UPI QR कोड से भुगतान करते समय सावधानी
UPI QR कोड ने भुगतान को बहुत आसान बना दिया है, लेकिन साइबर ठगी के मामलों में इसका गलत इस्तेमाल भी किया जा सकता है।
याद रखें, पैसे प्राप्त करने के लिए सामान्य तौर पर आपको UPI PIN डालने की जरूरत नहीं होती। अगर कोई व्यक्ति पैसा भेजने के नाम पर आपसे UPI PIN डालने या स्क्रीन शेयर करने को कह रहा है, तो सावधान रहें।
किसी अनजान व्यक्ति को OTP, UPI PIN या बैंक की गोपनीय जानकारी नहीं देनी चाहिए।
क्या UPI भविष्य में भी फ्री रहेगा?
UPI के शुल्क से जुड़े नियम समय के साथ बदल सकते हैं। अलग-अलग प्रकार के भुगतान और सेवाओं के लिए शुल्क की व्यवस्था भी अलग हो सकती है।
इसलिए किसी पुराने वायरल मैसेज को देखकर यह मान लेना सही नहीं है कि हर UPI भुगतान पर चार्ज लगना शुरू हो गया है।
किसी भी बदलाव की जानकारी के लिए NPCI, अपने बैंक और संबंधित UPI ऐप की आधिकारिक जानकारी देखना सबसे सुरक्षित तरीका है।
कुल मिलाकर ₹2,000 से ज्यादा UPI से पैसे भेजने पर अपने आप कोई सामान्य अतिरिक्त चार्ज लगने का नियम नहीं है। अगर आप अपने बैंक खाते से किसी दूसरे व्यक्ति के बैंक खाते में ₹2,500, ₹5,000 या दूसरी रकम भेजते हैं, तो केवल रकम ₹2,000 से ज्यादा होने की वजह से शुल्क लगना जरूरी नहीं है।
हालांकि, UPI के अलग-अलग प्रकार के भुगतान, बैंक की अपनी शर्तें और विशेष सेवाओं के नियम अलग हो सकते हैं। इसलिए किसी भी वायरल दावे पर भरोसा करने से पहले आधिकारिक जानकारी जांचना जरूरी है।